
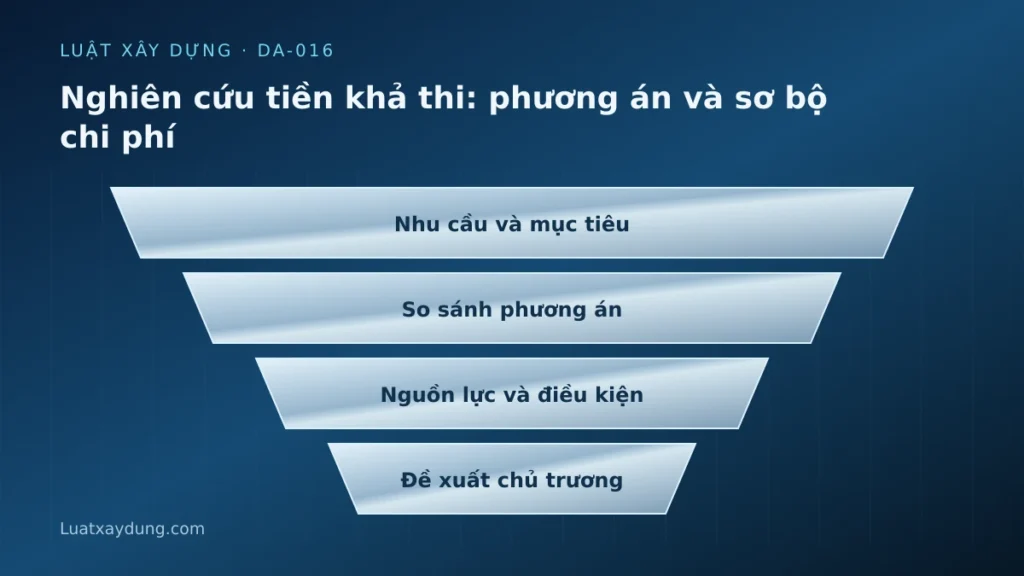
Tiền khả thi nằm ở bước xem xét chủ trương
Khoản 5 Điều 23 Luật Xây dựng số 135/2025/QH15, có hiệu lực từ ngày 01/7/2026, xác định việc lập, thẩm định báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư và đề xuất dự án thực hiện theo pháp luật đầu tư công, PPP, đầu tư và pháp luật liên quan. Vì vậy, nghĩa vụ lập đúng loại hồ sơ phụ thuộc phương thức đầu tư và trường hợp của dự án. Tên “tiền khả thi” cần được dùng đúng với thủ tục quyết định hoặc chấp thuận chủ trương tương ứng.
Điểm a khoản 1 Điều 4 Nghị định số 217/2026/NĐ-CP xếp công việc lập, thẩm định tiền khả thi hoặc đề xuất chủ trương vào giai đoạn chuẩn bị dự án khi có yêu cầu. Sau bước chủ trương, dự án tiếp tục lập, thẩm định hồ sơ khả thi hoặc kinh tế – kỹ thuật theo trường hợp áp dụng rồi trình phê duyệt. Sự phân chia này giúp cơ quan chuẩn bị dự án xác định đúng sản phẩm cần trình và quyết định cần đạt ở từng thời điểm.
Nhu cầu đầu tư phải được giải thích trước quy mô xây dựng
Một nghiên cứu có giá trị cần làm rõ vấn đề mà dự án dự kiến giải quyết và lý do lựa chọn đầu tư xây dựng. Cơ quan chuẩn bị dự án nên lượng hóa nhu cầu sử dụng, phạm vi phục vụ và tình trạng của hạ tầng hiện có. Khi số liệu nhu cầu có nhiều kịch bản, báo cáo nên thể hiện sự khác nhau và ảnh hưởng đến quy mô, thay vì chọn ngay một phương án công suất rồi tìm lý do để bảo vệ phương án ấy.
Việc xác định mục tiêu dự án tạo cơ sở so sánh giữa các phương án. Nếu mục tiêu là tăng khả năng phục vụ, cơ quan chuẩn bị cần đánh giá cả khả năng cải tạo, mở rộng và xây mới theo điều kiện thực tế. Những phân tích này là khuyến nghị quản trị để củng cố chất lượng quyết định; thành phần hồ sơ bắt buộc và thẩm quyền quyết định vẫn tuân theo pháp luật áp dụng cho từng phương thức đầu tư.
Mỗi phương án cần được mô tả trên cùng một cơ sở so sánh, gồm năng lực phục vụ, địa điểm, thời gian, khả năng kết nối và chi phí dự kiến. Phương án có chi phí xây dựng thấp hơn có thể đòi hỏi nhiều kinh phí giải phóng mặt bằng hoặc vận hành. Vì thế, phần đánh giá nên trình bày nguyên nhân lựa chọn cùng các điều kiện đi kèm để người quyết định nhận biết được lợi ích và nghĩa vụ dài hạn.
Sơ bộ tổng mức đầu tư phải có căn cứ tương ứng
Điều 4 Nghị định số 206/2026/NĐ-CP quy định sơ bộ tổng mức đầu tư gồm các nhóm chi phí bồi thường, hỗ trợ, tái định cư; xây dựng; thiết bị; quản lý dự án; tư vấn; chi phí khác và dự phòng, với các khoản phát sinh tùy dự án. Khoản 2 cho phép dự tính từ quy mô, công suất, phương án thiết kế sơ bộ và dữ liệu chi phí phù hợp, đồng thời yêu cầu phân tích để phản ánh mặt bằng giá, địa điểm và điều kiện thực hiện.
Đối với dự án thuộc phạm vi bắt buộc của Nghị định 206, việc xác định chi phí phải tuân thủ các quy định tương ứng; dự án đầu tư kinh doanh có thể tham khảo theo phạm vi tại Điều 2. Khi sử dụng dữ liệu công trình tương tự, người lập cần giải thích phần giống và khác về quy mô, tiêu chuẩn, địa chất và thời điểm giá. Việc nhân một suất chi phí với diện tích chỉ trở thành căn cứ có ích khi các yếu tố khác biệt đã được xử lý phù hợp.
Cơ quan chuẩn bị dự án nên gắn từng khoản chi phí lớn với giả định kỹ thuật hoặc pháp lý đang sử dụng. Chi phí mặt bằng cần phản ánh phương án địa điểm; chi phí thiết bị phải gắn với công suất và yêu cầu công nghệ; dự phòng cần xuất phát từ những yếu tố có thể biến động. Cách thể hiện này giúp bước nghiên cứu khả thi sau đó cập nhật chi phí có nguyên nhân rõ ràng và hạn chế việc bỏ sót nghĩa vụ đầu tư ngay từ giai đoạn đầu.
Đất đai và hạ tầng có thể quyết định tính khả thi
Địa điểm cần được xem xét đồng thời với mục tiêu và phương án công trình. Cơ quan chuẩn bị nên làm rõ hiện trạng sử dụng đất, nhu cầu tiếp cận, đấu nối hạ tầng và các công việc phải hoàn thành trước khi triển khai xây dựng. Các thông tin này ảnh hưởng trực tiếp đến lịch thực hiện và ngân sách, vì một phương án xây dựng tốt về kỹ thuật vẫn có thể gặp khó khăn nếu điều kiện sử dụng địa điểm chưa phù hợp.
Báo cáo cần phân biệt thông tin đã có văn bản xác lập với giả định phục vụ so sánh phương án. Khi dự kiến dùng chung đường, điện, nước hoặc hạ tầng của khu vực, nhóm chuẩn bị nên xác định chủ thể quản lý và phạm vi đáp ứng. Phân tích trách nhiệm cung cấp hạ tầng phục vụ thi công cũng giúp nhận diện các khoản chi phí và đầu việc dễ bị bỏ qua khi chuyển từ phương án sơ bộ sang tổ chức thực hiện.
Việc phân kỳ đầu tư cần giữ được khả năng vận hành của từng giai đoạn. Cơ quan chuẩn bị nên đánh giá phần hạ tầng phải đầu tư ngay, phần có thể mở rộng sau và sự tương thích giữa hai giai đoạn. Nếu giai đoạn đầu phụ thuộc hoàn toàn vào một hạng mục chưa có nguồn lực thực hiện, báo cáo cần điều chỉnh cách phân kỳ để phương án đề xuất có thể triển khai và sử dụng thực tế.
Chuyển kết quả tiền khả thi sang nghiên cứu khả thi
Khoản 1 Điều 23 Luật Xây dựng quy định báo cáo khả thi hoặc kinh tế – kỹ thuật làm cơ sở trình thẩm định, phê duyệt dự án, trừ các trường hợp được luật loại trừ. Do đó, kết quả tiền khả thi nên bàn giao được căn cứ lựa chọn phương án, dữ liệu đã thu thập và các điều kiện phải cụ thể hóa ở bước sau. Người lập khả thi cần tiếp nối những nội dung được quyết định trong chủ trương và giải thích các thay đổi theo thủ tục áp dụng.
Kết luận nghiên cứu tiền khả thi nên nêu rõ phương án đề xuất, nhu cầu nguồn lực, điều kiện triển khai và công việc tiếp theo. Một kết luận như vậy giúp người có thẩm quyền xem xét chủ trương trên cơ sở có thể kiểm chứng, đồng thời tạo nền tảng cho việc lập dự án. Chất lượng của bước tiền khả thi nằm ở khả năng lựa chọn hướng đầu tư phù hợp và nhận diện sớm những điều kiện chi phối việc thực hiện.
Bình luận