
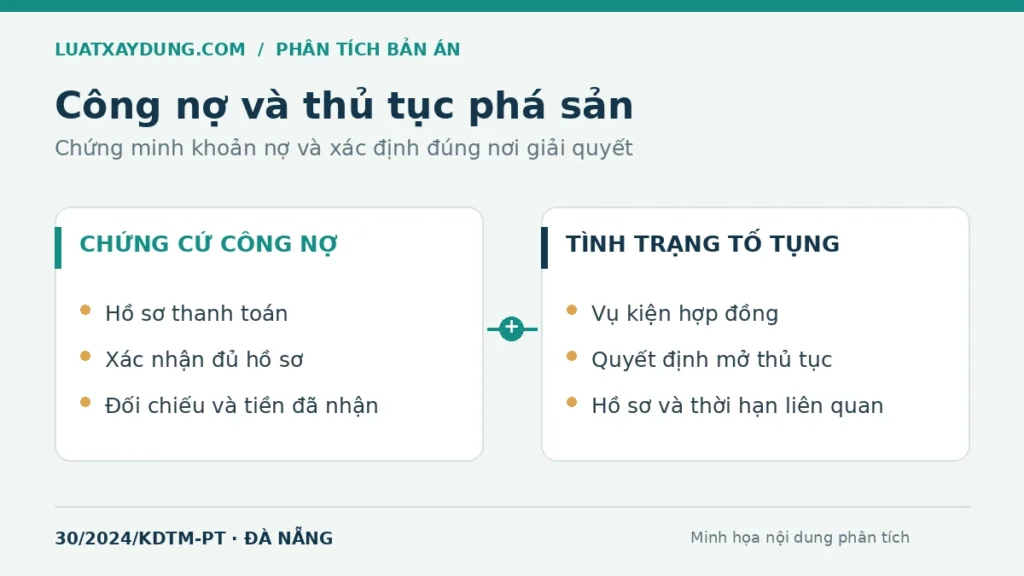
Minh họa biên tập: chứng minh công nợ cần đi cùng việc theo dõi tình trạng tố tụng của đối tác.
Vụ án đặt ra hai câu hỏi khác nhau
Việc Tòa án xác định yêu cầu đòi nợ có căn cứ và việc giải quyết khoản nợ theo thủ tục phá sản là hai vấn đề cần được phân biệt. Bản án số 30/2024/KDTM-PT ngày 27/9/2024 của Tòa án nhân dân (TAND) thành phố Đà Nẵng giải quyết phúc thẩm tranh chấp hợp đồng xây dựng giữa Công ty Đ với Công ty Đ1 và Công ty N1 đã thể hiện sự phân biệt này khi xem xét lại Bản án số 09/2024/KDTM-ST ngày 30/5/2024 của TAND quận Ngũ Hành Sơn.
Tòa án xác định yêu cầu thanh toán đối với Đ1 có cơ sở, nhưng hủy và đình chỉ phần giải quyết liên quan do đã có quyết định mở thủ tục phá sản; đối với N1, Tòa án giữ nghĩa vụ thanh toán. Bài viết phân tích hồ sơ thanh toán và tác động của việc mở thủ tục phá sản tại cấp phúc thẩm, làm rõ yêu cầu quản lý chứng cứ hợp đồng cùng tình trạng tố tụng của đối tác. Nguồn phân tích là bản toàn văn công khai trên Cổng công bố bản án, đã đối chiếu các đoạn tương ứng; nguồn không gồm hồ sơ ngoài nội dung công bố, tình trạng hiện tại hay kết quả phá sản Đ1.
Công nợ được xác nhận, điều kiện thanh toán vẫn bị tranh luận
Theo bản án, Công ty Đ đã giao kết 26 hợp đồng với Đ1 và ba hợp đồng với N1 để thực hiện các hạng mục hoàn thiện. Tranh chấp phát sinh khi các bên chưa thống nhất việc thanh toán tiền thi công còn thiếu và lãi chậm thanh toán.
Đối với Đ1, các bên đã lập biên bản đối chiếu và xác nhận công nợ ngày 26/7/2022. Ngày 29/9/2022, Đ1 gửi Công văn 271 cho Ngân hàng S, xác định khoản công nợ đã đủ hồ sơ thanh toán là 22.797.722.558 đồng và đề nghị trả thành hai đợt. Ngân hàng có Văn bản 134/CV-TTKD ngày 4/10/2022 cam kết đồng hành thực hiện tiến độ thanh toán. Đến ngày 28/2/2023, nhà thầu nhận được 11.399.000.000 đồng từ ngân hàng.
Khi tranh chấp được xét xử, Đ1 thừa nhận nợ gốc 12.084.743.701 đồng, nhưng cho rằng một phần chưa đủ điều kiện trả do thiếu hồ sơ quyết toán và chứng thư bảo lãnh bảo hành. Đ1 cũng phản đối tiền lãi, viện dẫn việc chậm đối chiếu và hoàn thiện hồ sơ.
Đối với N1, số nợ gốc được xác định là 2.389.488.666 đồng. N1 thừa nhận giao kết các hợp đồng và ký đối chiếu công nợ, nhưng cho rằng hồ sơ còn thiếu tài liệu nghiệm thu, hoàn công; bảng đối chiếu không ghi ngày nên chưa xác định được thời điểm phát sinh nghĩa vụ.
Trong quá trình phúc thẩm, Tòa án nhận thông tin làm thay đổi thủ tục giải quyết yêu cầu đối với Đ1: TAND thành phố Hà Nội đã ban hành Quyết định 397/2024/QĐ-MTTPS ngày 20/6/2024 mở thủ tục phá sản đối với công ty này; sau khi yêu cầu cung cấp thông tin, Tòa án Đà Nẵng nhận tài liệu từ Tòa án Hà Nội ngày 10/9/2024.
Tòa án giữ phần N1, hủy và đình chỉ phần Đ1
Với Đ1, Hội đồng xét xử đánh giá việc tiếp tục yêu cầu nhà thầu bổ sung hồ sơ thanh toán không có cơ sở, bởi chính Đ1 đã xác nhận công nợ đủ hồ sơ trong Công văn 271. Tòa nhận định số tiền sơ thẩm xác định gồm 12.084.743.701 đồng nợ gốc và 5.820.960.294 đồng lãi, tổng cộng 17.905.703.995 đồng, là có căn cứ.
Tuy nhiên, quyết định mở thủ tục phá sản dẫn đến kết quả tố tụng khác. Viện dẫn khoản 2 Điều 71 Luật Phá sản 2014, điểm d khoản 1 Điều 217, khoản 3 Điều 308 và Điều 311 Bộ luật Tố tụng dân sự, Tòa hủy và đình chỉ phần buộc Đ1 thanh toán. Phần quyết định cho phép yêu cầu ngân hàng trả thay trong phạm vi 11.398.722.558 đồng cũng bị hủy, đình chỉ. Tòa xác định khoản 17.905.703.995 đồng sẽ được giải quyết trong vụ việc phá sản.
Với N1, Tòa đối chiếu bảng công nợ không đề ngày với những tài liệu khác, đặc biệt Thư xác nhận nợ ngày 4/7/2023. Các chứng cứ này hỗ trợ kết luận về khoản nợ 2.389.488.666 đồng. Tòa bác toàn bộ kháng cáo của N1, giữ nghĩa vụ thanh toán tổng cộng 3.522.724.264 đồng, gồm nợ gốc và 1.133.235.598 đồng lãi chậm trả.
Tòa án xem xét mức lãi 9%/năm và 7,8%/năm theo từng hợp đồng cùng thông tin lãi suất đã thu thập. Do đó, kết quả áp dụng thỏa thuận trong vụ án gắn với các hợp đồng và chứng cứ được xét xử; khi xử lý một hợp đồng xây dựng khác, các bên phải xác định mức lãi theo căn cứ áp dụng cho chính hợp đồng đó.
Phạm vi có thể rút ra từ phán quyết
Theo Điều 144 Luật Xây dựng 2014, các bên được thỏa thuận về hồ sơ, thời gian và điều kiện thanh toán. Vì vậy, giá trị xác nhận công nợ phụ thuộc thỏa thuận và tài liệu liên quan. Trong vụ án này, chính văn bản của Đ1 xác nhận đã đủ hồ sơ làm suy yếu phản đối về việc thiếu tài liệu; đối với N1, Tòa án dựa vào nhiều xác nhận thống nhất với nhau. Việc đánh giá điều kiện thanh toán vì thế phụ thuộc toàn bộ hồ sơ, thay vì chỉ dựa vào một bảng công nợ.
Đối với khoản đòi Đ1, nhà thầu phải xác định hệ quả từ cả nhận định và quyết định của bản án. Mặc dù Tòa án đánh giá khoản đòi có căn cứ, phần quyết định buộc thanh toán tại cấp sơ thẩm đã bị hủy, nên nhà thầu không còn căn cứ coi đó là một quyết định buộc Đ1 trả tiền riêng trong vụ kiện này. Theo Điều 71 và Điều 72 Luật Phá sản 2014, việc chuyển hồ sơ đưa nghĩa vụ tài sản vào thủ tục giải quyết tập trung. Như vậy, việc đình chỉ thay đổi thủ tục giải quyết khoản nợ, chứ không xóa bỏ khoản nợ đó.
Về cam kết ngân hàng, kết luận từ bản án giới hạn ở việc phúc thẩm hủy nội dung cho phép yêu cầu ngân hàng trả thay; phần lập luận công bố không phân tích đầy đủ tính độc lập của cam kết. Vì vậy, khi đánh giá một bảo lãnh hoặc cam kết của bên thứ ba trong vụ việc khác, người phụ trách hồ sơ phải xác định phạm vi nghĩa vụ, điều kiện yêu cầu thanh toán và căn cứ tố tụng từ chính văn bản cam kết. Việc mở thủ tục phá sản đối với bên giao thầu, xét từ nội dung bản án này, không phải căn cứ để kết luận mọi cam kết của bên thứ ba đều chấm dứt hiệu lực.
Thủ tục Tòa án áp dụng năm 2024 cần được phân biệt với thủ tục điều chỉnh vụ việc hiện nay. Tính đến ngày 20/10/2026, Luật Phục hồi, phá sản 142/2025/QH15 đã có hiệu lực từ 1/3/2026. Theo Điều 87–88 Luật 142/2025/QH15, khoản 1 Điều 88 quy định vụ việc cũ chưa giải quyết xong về nguyên tắc tiếp tục theo luật mới, đồng thời dành ngoại lệ cho việc thi hành quyết định tuyên bố phá sản và các đề nghị, kiến nghị được luật xác định. Do đó, khi xử lý hồ sơ hiện nay, người phụ trách phải xác định trường hợp chuyển tiếp trước khi lựa chọn thủ tục của luật năm 2014.
Luật Xây dựng 135/2025/QH15 có hiệu lực chung từ 1/7/2026. Theo quy định chuyển tiếp tại khoản 7 Điều 95, hợp đồng ký trước ngày đó tiếp tục thực hiện theo Luật Xây dựng 2014, đồng thời các bên được áp dụng quy định mới trong trường hợp bất khả kháng hoặc hoàn cảnh thay đổi cơ bản. Quy định chuyển tiếp này phục vụ việc xác định pháp luật áp dụng hiện nay; việc phân tích phán quyết năm 2024 vẫn gắn với pháp luật mà Tòa án đã áp dụng khi xét xử.
Bài học cho hồ sơ thanh toán và thu hồi nợ
Đối với mỗi khoản yêu cầu thanh toán, nhà thầu nên lập hồ sơ gồm hợp đồng, tài liệu nghiệm thu, hồ sơ đề nghị thanh toán, xác nhận đã nhận đủ hồ sơ, đối chiếu công nợ và chứng từ tiền về. Khi lập bảng công nợ, nhà thầu và bên giao thầu cần ghi ngày, người ký, khoản giảm trừ, số dư và tình trạng đến hạn. Trong vụ án này, các tài liệu khác đã hỗ trợ việc xác định thời điểm nghĩa vụ khi bảng đối chiếu thiếu ngày; vì vậy, việc ghi đầy đủ ngày tháng ngay khi xác nhận sẽ hạn chế rủi ro chứng minh về sau.
Khi xác nhận công nợ, bên giao thầu cần ghi rõ khoản đã xác nhận vô điều kiện, khoản còn chờ tài liệu, tên tài liệu còn thiếu và số tiền chịu ảnh hưởng trong văn bản đối chiếu. Bên giao thầu cũng cần bảo đảm nội dung công văn đề nghị ngân hàng giải ngân thống nhất với hồ sơ thanh toán, bởi công văn đó có thể trở thành chứng cứ khi phát sinh tranh chấp.
Người phụ trách thu hồi nợ nên theo dõi thông báo thụ lý và quyết định mở thủ tục phá sản đồng thời với tiến trình vụ kiện hợp đồng. Khi thủ tục giải quyết thay đổi, người phụ trách phải rà soát nơi tiếp nhận yêu cầu, hồ sơ chứng minh và thời hạn áp dụng để xác định công việc tiếp theo. Đối với khoản nợ có cam kết của ngân hàng, việc kiểm tra điều kiện yêu cầu thanh toán nên được thực hiện ngay khi tiếp nhận văn bản, trước khi bên giao thầu mất khả năng chi trả.
Bài phân tích điều kiện thanh toán trong hợp đồng xây dựng trình bày thêm mối liên hệ giữa chứng từ thực hiện hợp đồng và nghĩa vụ trả tiền.
Kết luận
Bản án 30/2024/KDTM-PT cho thấy xác nhận công nợ và những tài liệu liên quan có thể quyết định việc chứng minh nghĩa vụ thanh toán, trong khi quyết định mở thủ tục phá sản làm thay đổi thủ tục giải quyết khoản nợ. Vì vậy, để bảo vệ quyền thu hồi nợ, nhà thầu cần quản lý đồng thời hồ sơ hợp đồng, điều kiện bảo đảm thanh toán và diễn biến tố tụng của đối tác; mỗi thay đổi phải được đối chiếu với yêu cầu và thời hạn của thủ tục đang áp dụng.
Bình luận