
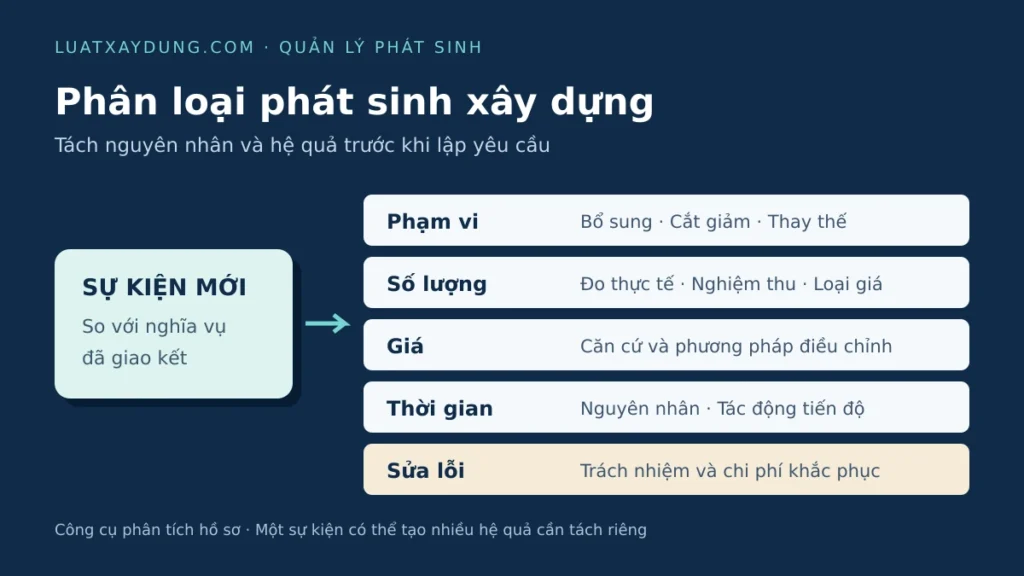
Phân loại phát sinh xây dựng giúp các bên chọn đúng hồ sơ, thẩm quyền và cơ chế tính tiền. Người làm công trường thường gọi mọi việc xuất hiện sau khi ký hợp đồng là “phát sinh”. Cách gọi này dễ gộp công việc bổ sung, chênh lệch lượng, biến động giá và sửa lỗi. Chi phí thực tế chưa đủ chứng minh quyền được trả thêm.
Cơ sở phân loại theo pháp luật hiện hành
Bài viết xét hợp đồng thi công mới của dự án đầu tư công theo pháp luật áp dụng từ 01/7/2026. Điều 84 Luật Xây dựng số 135/2025/QH15 phân biệt các nội dung sửa đổi như khối lượng, tiến độ, thời gian, đơn giá và giá hợp đồng. Điều 22 Nghị định số 210/2026/NĐ-CP còn làm rõ thay đổi thiết kế, phạm vi, yêu cầu kỹ thuật, chất lượng.
Đối với hợp đồng ký trước 01/7/2026, khoản 7 Điều 95 Luật Xây dựng và Điều 33 Nghị định 210 điều chỉnh chuyển tiếp. Hợp đồng đầu tư công, PPP đang thực hiện tiếp tục theo luật cũ; các bên được áp dụng quy định của luật mới khi có bất khả kháng hoặc hoàn cảnh thay đổi cơ bản. Các bên không thể áp toàn bộ quy trình mới chỉ vì ghi nhận phát sinh sau ngày này.
Các nhóm dưới đây là công cụ phân tích, không phải danh mục luật định. Một sự kiện có thể gây nhiều hệ quả. Các bên cần tách hệ quả để tránh bỏ sót quyền hoặc tính trùng.
Công việc mới và thay đổi phạm vi
Nhóm thứ nhất gồm bổ sung, cắt giảm hoặc thay thế công việc. Người đề nghị phải xác định phạm vi ban đầu và yêu cầu mới. Người kiểm tra phải đọc bản vẽ điều chỉnh cùng hồ sơ và thứ tự ưu tiên tại khoản 5 Điều 82 Luật Xây dựng.
Với hợp đồng trọn gói thuộc dự án đầu tư công, PPP, điểm a khoản 2 Điều 23 Nghị định 210 cho phép điều chỉnh khối lượng hợp lý do thay đổi phạm vi theo yêu cầu bên giao thầu hoặc đề nghị bên nhận thầu được chấp thuận. Các trường hợp bất khả kháng, hoàn cảnh thay đổi cơ bản chịu điều kiện riêng. Khó khăn thông thường chưa đủ điều kiện.
Các bên cần làm rõ nguyên nhân đổi vật liệu. Nếu chủ đầu tư yêu cầu cấp vật liệu khác với cam kết ban đầu, các bên xem xét thay đổi. Nếu nhà thầu đổi vật liệu vì không mua được loại đã cam kết, các bên cần xét nghĩa vụ và rủi ro mua sắm.
Chênh lệch khối lượng công việc đã có
Nhóm thứ hai gồm tăng, giảm lượng thực tế của công việc trong hợp đồng. Điểm b khoản 2 Điều 23 Nghị định 210 quy định, với hợp đồng đơn giá của dự án đầu tư công, PPP, khối lượng có đơn giá được xác định theo thực tế hoàn thành được nghiệm thu. Các bên thỏa thuận, bổ sung hợp đồng khi công việc chưa có đơn giá; không thống nhất thì xử lý theo pháp luật.
Cùng một chênh lệch đo bóc có thể cho kết quả khác khi dùng giá trọn gói. Nếu nghĩa vụ ban đầu không đổi, việc bảng khối lượng dự tính thiếu chưa chứng minh nhà thầu được tăng giá.
Điều 18 Nghị định số 207/2026/NĐ-CP yêu cầu các chủ thể xem xét khối lượng ngoài thiết kế, dự toán hoặc hợp đồng. Khối lượng nghiệm thu chịu cơ chế thanh toán hợp đồng.
Biến động giá và ảnh hưởng thời gian
Nhóm thứ ba gồm biến động yếu tố chi phí khi sản phẩm, khối lượng giữ nguyên. Theo Điều 24 Nghị định 210, các bên điều chỉnh đơn giá, giá hợp đồng theo trường hợp, phương pháp đã thỏa thuận, phù hợp pháp luật. Giá vật liệu tăng không tự biến hợp đồng đơn giá cố định thành hợp đồng đơn giá điều chỉnh.
Nhóm thứ tư gồm thời gian chờ thiết kế sửa đổi hoặc thay đổi trình tự thi công. Điều 25 Nghị định 210 quy định việc điều chỉnh thời gian, tiến độ. Nhà thầu cần chứng minh công việc bị ảnh hưởng, thời gian và nguyên nhân. Thỏa thuận gia hạn không xác nhận mọi chi phí kéo dài; chi phí cần có căn cứ riêng.
Khoản 2 Điều 1 Nghị định số 206/2026/NĐ-CP loại nội dung giá, thanh toán và quyết toán hợp đồng khỏi phạm vi quản lý chi phí của nghị định. Dự toán bổ sung phục vụ quản lý vốn, không thay thế điều kiện sửa đổi, thanh toán hợp đồng.
Công việc khắc phục sai sót
Nhóm thứ năm là công việc khắc phục sản phẩm không đáp ứng hợp đồng. Theo điểm d khoản 2 Điều 9 Nghị định 210, bên gây sai sót chịu chi phí khắc phục và hệ quả tiến độ. Vật liệu hoặc nhân công dùng thêm không tự tạo quyền thanh toán thêm.
Tình huống giả định tại một trường học
Gói thầu trường học áp dụng luật mới và đơn giá cố định. Chủ đầu tư yêu cầu thêm mái che ngoài phạm vi ban đầu. Hồ sơ nghiệm thu xác định lượng đào móng đúng thiết kế cao hơn bảng hợp đồng. Đồng thời, giá thép tăng; một đoạn tường phải xây lại vì nhà thầu dùng sai vật liệu.
Mái che thuộc nhóm thay đổi phạm vi. Chênh lệch đào móng thuộc nhóm khối lượng thực tế của công việc đã có, sau khi xác định nguyên nhân và điều kiện nghiệm thu. Giá thép thuộc cơ chế giá và rủi ro chi phí. Tường xây lại thuộc xử lý chất lượng và trách nhiệm sửa lỗi.
Nếu mái che ảnh hưởng ngày hoàn thành, nhà thầu bổ sung phân tích tiến độ cho chính thay đổi đó. Nhà thầu không được gộp thời gian sửa tường vào yêu cầu gia hạn vì mái che, bỏ qua nguyên nhân.
Phiếu phân loại dùng tại công trường
Người lập đặt mã cho từng sự kiện và trả lời các câu hỏi sau:
- Ban đầu nhà thầu nhận làm gì, theo tài liệu nào?
- Hiện tại thay đổi sản phẩm, số lượng, đơn giá hay thời gian?
- Ai yêu cầu, ai chịu trách nhiệm và ai có thẩm quyền quyết định?
- Chứng cứ nào thể hiện nguyên nhân, khối lượng, ảnh hưởng?
- Cơ chế hợp đồng nào cho phép xử lý hệ quả đang yêu cầu?
Người lập ghi phần giảm, chi phí đã tính và nội dung chưa thống nhất. Trước khi thực hiện phát sinh hợp lý, các bên cần thống nhất cơ sở đơn giá theo khoản 3 Điều 23 Nghị định 210.
Kết luận
Phân loại phát sinh phải bắt đầu từ nghĩa vụ và nguyên nhân cụ thể. Khi tách rõ thay đổi phạm vi, số lượng, giá, thời gian và sửa lỗi, các bên mới lựa chọn đúng quy trình và xác định được giá trị có căn cứ.
Bình luận