
Chi phí mục tiêu phải có cơ chế pháp lý rõ ràng
Khoản 2 Điều 82 Luật Xây dựng số 135/2025/QH15 quy định các hình thức giá hợp đồng, còn khoản 3 Điều 34 Nghị định số 210/2026/NĐ-CP khuyến khích tham khảo mẫu quốc tế phù hợp pháp luật Việt Nam. Đối với hợp đồng giao kết từ ngày 01/7/2026, việc lựa chọn NEC4 Option C cần xác định cơ chế thanh toán và phân bổ rủi ro trong toàn bộ hồ sơ. Mức chi phí mục tiêu phải được gắn với phạm vi công việc, cách điều chỉnh và tỷ lệ chia sẻ được thỏa thuận.
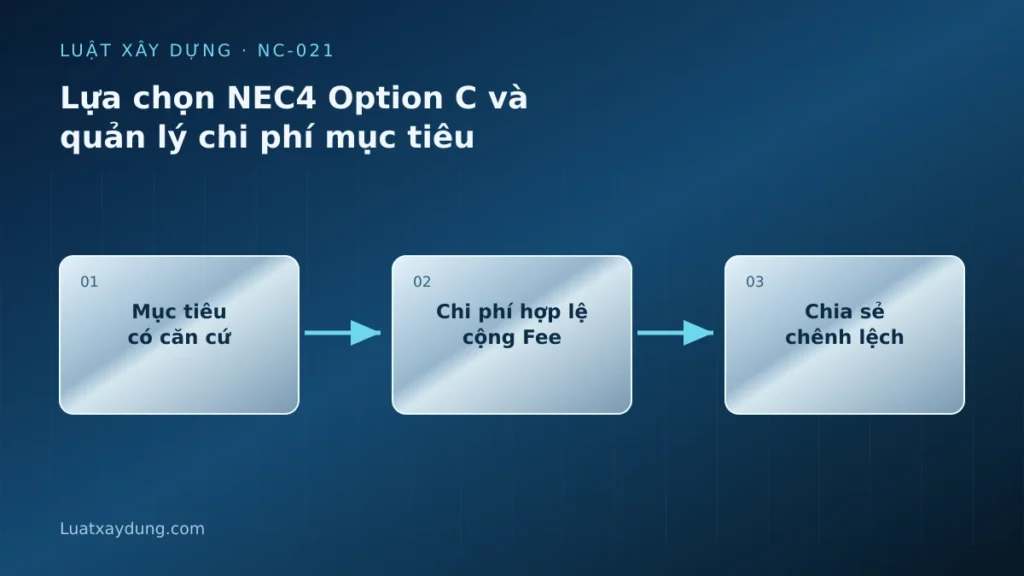
NEC4 ECC Option C là phương án hợp đồng mục tiêu sử dụng bảng hoạt động. Chủ đầu tư và nhà thầu chia sẻ chênh lệch theo cơ chế hợp đồng, trong khi thanh toán trong quá trình thực hiện được tổ chức theo chi phí hợp lệ và phí. Cơ chế này phù hợp khi các bên có khả năng quản lý dữ liệu chi phí minh bạch và cùng kiểm soát kết quả tài chính của việc thực hiện công việc.
Phân biệt mục tiêu với giá trị thanh toán từng kỳ
Theo giải thích chính thức của NEC về các phương án giá, Option C sử dụng activity schedule để xác lập mục tiêu, còn giá trị công việc phục vụ thanh toán dựa trên Defined Cost cộng Fee. Vì vậy, bảng hoạt động và hồ sơ chi phí phục vụ hai chức năng liên quan nhưng khác nhau. Người quản lý phải duy trì cả cơ sở mục tiêu và dữ liệu tính thanh toán, đồng thời theo dõi cách hợp đồng xử lý chênh lệch cuối cùng.
Một mức mục tiêu phù hợp cần phản ánh phạm vi, trình tự thi công và rủi ro đã phân bổ. Chủ đầu tư nên yêu cầu nhà thầu giải thích cấu trúc chi phí, dự kiến nguồn lực và các giả định có ảnh hưởng lớn. Nếu mục tiêu được hình thành từ một mức giảm giá thiếu căn cứ, các bên có thể bước vào thực hiện với kỳ vọng tài chính khó đạt, từ đó làm suy giảm động lực hợp tác ngay khi chi phí thực tế bắt đầu phát sinh.
Nhà thầu cần đánh giá năng lực dự báo và khả năng kiểm soát từng nhóm chi phí trước khi nhận cơ chế chia sẻ. Phương án tổ chức thi công nên thể hiện những quyết định có thể tác động đến năng suất, mua sắm và sử dụng thiết bị. Các bên cũng cần đánh giá hình thức giá theo thông lệ quốc tế trong phạm vi pháp luật về nguồn vốn, ngân sách và quản lý hợp đồng áp dụng cho dự án cụ thể.
Defined Cost cần được chứng minh theo hợp đồng
Defined Cost là thuật ngữ được xác định bởi hợp đồng và tài liệu chi phí tương ứng. Vì vậy, hệ thống kế toán dự án cần phân loại được khoản chi theo cấu trúc hợp đồng, nhận diện phần thuộc Fee và những khoản bị loại trừ. Một chứng từ thể hiện doanh nghiệp đã chi tiền vẫn cần được liên kết với công việc và điều kiện tính chi phí để đưa vào hồ sơ thanh toán theo đúng cơ chế đã ký.
Chủ đầu tư và nhà thầu nên thống nhất từ đầu mã công việc, mã chi phí, cách ghi nhận giờ công, thời gian thiết bị và vật tư sử dụng. Cách tổ chức dữ liệu này giúp người kiểm tra truy xuất từ một khoản đề nghị thanh toán đến hoạt động tại công trường. Khi dự án có nhiều gói hoặc nhiều địa điểm, việc phân bổ chi phí dùng chung cần có căn cứ rõ ràng để hạn chế tính trùng và phân bổ sai phạm vi.
Quyền tiếp cận hồ sơ và cách giải trình nên được thể hiện trong hợp đồng cùng quy trình kiểm tra. Nhà thầu cần biết chứng từ nào phải lưu, ai xác nhận dữ liệu hiện trường và thời điểm cung cấp hồ sơ. Chủ đầu tư nên bố trí người có năng lực kiểm tra chi phí để giải quyết câu hỏi ngay trong kỳ, vì việc dồn toàn bộ đối chiếu đến cuối dự án làm tăng khối lượng tranh luận và giảm khả năng khắc phục thiếu sót chứng cứ.
Cập nhật mục tiêu theo đúng cơ chế thay đổi
Mục tiêu cần được theo dõi cùng các sự kiện điều chỉnh được hợp đồng cho phép. Nhóm quản lý nên tách chênh lệch do thay đổi phạm vi khỏi chênh lệch do năng suất hoặc cách tổ chức thực hiện thuộc rủi ro đã nhận. Khi có một compensation event, dữ liệu phục vụ đánh giá cần thể hiện ảnh hưởng đến chi phí và thời gian theo thủ tục của NEC4 ECC được các bên áp dụng.
Việc phân loại nên diễn ra khi sự kiện xuất hiện để người quản lý có thể lập dự báo, chuẩn bị hồ sơ và ra quyết định kịp thời. Các bên nên duy trì lịch sử của mục tiêu ban đầu, các điều chỉnh đã thống nhất và những vấn đề còn đang xử lý. Bảng theo dõi này giúp nhận diện phần chênh lệch phát sinh từ thay đổi được chấp nhận và phần cần phân tích hiệu quả thực hiện.
Cảnh báo sớm và trao đổi biện pháp giảm tác động cần được tổ chức song song với thủ tục xác lập quyền lợi. Khi nhóm dự án tìm được phương án có chi phí thấp hơn, kết quả nên được đánh giá theo yêu cầu kỹ thuật, an toàn và nghĩa vụ hợp đồng. Mục tiêu tiết kiệm chỉ có ý nghĩa khi phương án vẫn đáp ứng đầu ra đã cam kết và phần chi phí giảm được xác định trên cơ sở nhất quán.
Thỏa thuận tỷ lệ chia sẻ và kiểm soát dự báo
Tỷ lệ chia sẻ chênh lệch cần được xác định rõ trong Contract Data phù hợp phương án được lựa chọn. Chủ đầu tư nên mô hình hóa các kịch bản chi phí trước khi ký để hiểu số tiền mỗi bên dự kiến gánh chịu hoặc được hưởng. Cơ chế chia sẻ cũng cần được xem cùng quy định về thay đổi mục tiêu, chi phí bị loại trừ và giới hạn trách nhiệm để đánh giá đầy đủ tác động của thỏa thuận.
Trong quá trình thực hiện, báo cáo nên thể hiện chi phí đã phát sinh, chi phí dự báo để hoàn thành và mức mục tiêu hiện hành. Khi dự báo tăng, nhóm quản lý cần phân tích nguyên nhân, biện pháp xử lý và phần rủi ro mỗi bên đang chịu. Việc chuẩn bị cơ chế quản lý NEC4 ECC vì thế cần được thực hiện trước khi ký, bao gồm con người, dữ liệu và cách ra quyết định về chi phí.
Kết luận lựa chọn
Với NEC4 ECC năm 2017 cùng bộ sửa đổi tháng 1/2023 được NEC công bố, Option C cần được vận hành trên một mức mục tiêu có căn cứ và dữ liệu chi phí có thể kiểm tra. Chủ đầu tư nên chọn phương án này khi chấp nhận cơ chế chia sẻ đã thỏa thuận, bố trí đủ năng lực quản lý và duy trì được dự báo thường xuyên. Nhà thầu cần chuẩn bị hệ thống chứng minh chi phí cùng khả năng kiểm soát thực hiện để cơ chế mục tiêu hỗ trợ kết quả chung của dự án.
Bình luận