
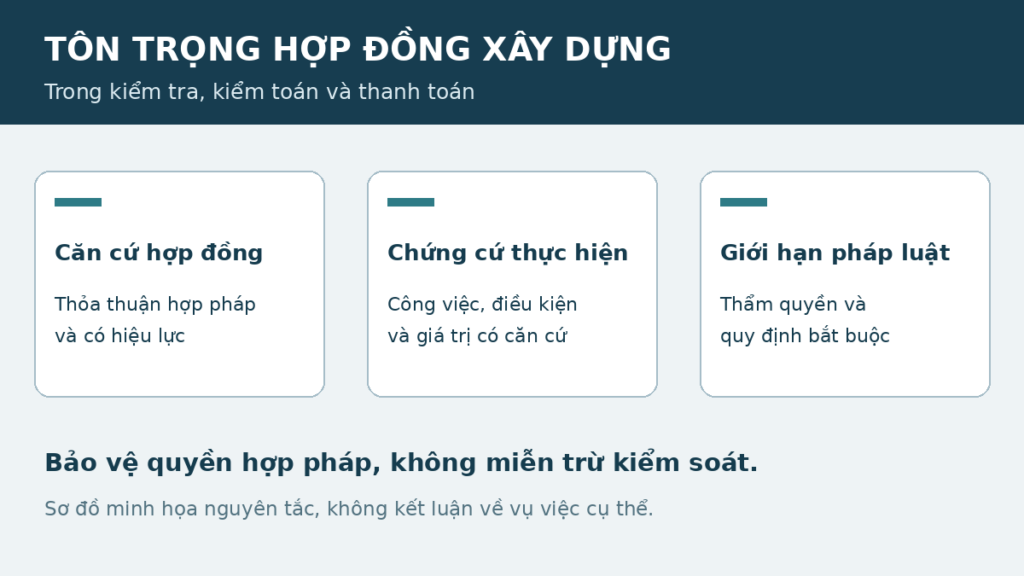
Sơ đồ minh họa nguyên tắc tôn trọng hợp đồng hợp pháp, có hiệu lực trong hoạt động kiểm tra và thanh toán.
Hợp đồng xây dựng giao kết hợp pháp và có hiệu lực là căn cứ xác định quyền, nghĩa vụ của các bên. Khi kiểm tra, kiểm toán hoặc xử lý thanh toán, cơ quan và tổ chức có liên quan phải đặt nhận xét của mình trong quan hệ với căn cứ đó. Tuy nhiên, yêu cầu tôn trọng hợp đồng không bảo vệ thỏa thuận trái pháp luật và không loại bỏ chức năng kiểm soát được pháp luật giao.
Vấn đề cần phân định là khoản tiền đang bị xem xét không phù hợp với hợp đồng, hợp đồng không phù hợp với quy định bắt buộc, hay hồ sơ chưa chứng minh được việc thực hiện. Ba trường hợp dẫn đến những cách xử lý khác nhau. Việc dùng một nhận xét chung để thay thế cả ba bước đánh giá có thể làm sai lệch quyền và trách nhiệm của các bên.
Điều 81 bảo vệ hợp đồng nào
Khoản 2 Điều 81 Luật Xây dựng số 135/2025/QH15 xác định hợp đồng có hiệu lực là cơ sở pháp lý để các bên thực hiện và giải quyết tranh chấp. Khoản 3 yêu cầu cơ quan quản lý nhà nước, thanh tra, kiểm tra, kiểm toán, tổ chức thanh toán, cho vay vốn và cơ quan liên quan tôn trọng hợp đồng được giao kết hợp pháp và có hiệu lực, không xâm phạm quyền, lợi ích hợp pháp của các bên khi thực hiện chức năng, nhiệm vụ.
Hai điều kiện “giao kết hợp pháp” và “có hiệu lực” giới hạn phạm vi bảo vệ. Khoản 1 cùng điều yêu cầu đáp ứng điều kiện có hiệu lực của giao dịch dân sự và điều kiện, năng lực của các bên theo Luật Xây dựng. Do đó, việc văn bản đã được ký hoặc đã có một đợt thanh toán không tự chứng minh mọi nội dung trong đó đều được pháp luật bảo vệ.
Ngược lại, khi thỏa thuận hợp pháp đã xác định rõ nghĩa vụ, người xem xét không thể bỏ qua thỏa thuận chỉ vì một cách tổ chức khác thuận tiện hơn. Căn cứ đánh giá phải gắn với điều khoản đang áp dụng và quy định pháp luật tương ứng. Đây là ý nghĩa thực chất của việc tôn trọng hợp đồng, thay vì chỉ ghi nhận rằng hồ sơ có một văn bản mang tên hợp đồng.
Phân biệt kiểm tra thực hiện với thay đổi thỏa thuận
Kiểm tra việc thực hiện nhằm xác định công việc đã được giao, kết quả đã hoàn thành, điều kiện được đáp ứng và giá trị có căn cứ thanh toán. Thay đổi thỏa thuận lại làm dịch chuyển quyền hoặc nghĩa vụ mà các bên đã xác lập. Hai hoạt động có thể liên quan, nhưng không có cùng căn cứ pháp lý.
Chẳng hạn, yêu cầu giải thích vì sao một khoản tiền thuộc mốc thanh toán là yêu cầu làm rõ việc thực hiện. Đề nghị áp dụng một mốc thanh toán khác với mốc đã giao kết lại tác động đến nội dung hợp đồng. Trong trường hợp thứ hai, người đề nghị cần xác định đó là yêu cầu sửa đổi tự nguyện, biện pháp xử lý vi phạm theo pháp luật hay nhận định rằng điều khoản hiện tại không hợp pháp. Mỗi căn cứ phải được trình bày đúng bản chất.
Khoản 1 Điều 84 quy định sửa đổi hợp đồng xây dựng được áp dụng trong thời gian hợp đồng có hiệu lực và phải thực hiện bằng văn bản. Hợp đồng thuộc dự án đầu tư công, PPP còn chịu những yêu cầu riêng tại khoản 3. Vì vậy, việc cập nhật một bảng kiểm tra hoặc bảng xác định giá trị không thể tự thay thế thủ tục sửa đổi hợp đồng khi các bên thực sự thay đổi quyền, nghĩa vụ.
Thiếu chứng cứ khác với không có quyền thanh toán
Khoản 1 và khoản 2 Điều 87 Luật Xây dựng đặt thanh toán trong quan hệ với thỏa thuận, đồng thời yêu cầu các bên thỏa thuận phương thức, thời gian, hồ sơ và điều kiện thanh toán. Hồ sơ vì thế phải chứng minh đúng nghĩa vụ đã thực hiện và điều kiện đến hạn, không chỉ tập hợp đủ số lượng tài liệu.
Nếu thiếu tài liệu chứng minh công việc đã hoàn thành, nội dung cần làm rõ trước hết là công việc nào, chứng cứ nào còn thiếu và điều kiện thanh toán tương ứng. Nếu công việc đã được chứng minh nhưng số tiền tính sai, vấn đề nằm ở phương pháp xác định giá trị. Nếu điều khoản bị cho là trái quy định bắt buộc, căn cứ xử lý phải chuyển sang tính hợp pháp của chính điều khoản đó.
Cách phân biệt này tránh việc biến yêu cầu bổ sung chứng cứ thành kết luận mất toàn bộ quyền thanh toán. Ngược lại, sự tồn tại của hợp đồng không tự chứng minh rằng khoản tiền đang yêu cầu thanh toán đã đến hạn. Quyền theo hợp đồng và bằng chứng thực hiện phải hỗ trợ nhau; một trong hai không thay thế được yếu tố còn lại.
Tôn trọng hợp đồng không có nghĩa miễn kiểm soát
Khoản 3 Điều 81 điều chỉnh cách cơ quan, tổ chức thực hiện chức năng, nhiệm vụ, chứ không tuyên bố chấm dứt những chức năng đó khi có hợp đồng. Cơ quan có thẩm quyền vẫn thực hiện việc kiểm tra theo pháp luật áp dụng. Các bên cũng không thể thỏa thuận để hợp pháp hóa công việc bị cấm hoặc loại bỏ điều kiện bắt buộc.
Từ đó, không thể suy ra mọi nhận xét khác với cách hiểu của nhà thầu đều xâm phạm hợp đồng. Một nhận xét có thể chỉ ra công việc chưa làm, số liệu không thống nhất hoặc điều khoản không phù hợp quy định bắt buộc. Cũng không thể suy theo chiều ngược lại rằng mọi nhận xét kiểm tra đều tự động thay đổi giá, thời hạn và nghĩa vụ thanh toán.
Giá trị và hệ quả của một văn bản cụ thể phụ thuộc loại văn bản, chủ thể ban hành, thẩm quyền và quy định điều chỉnh. Bài toán áp dụng Điều 81 là giữ đúng vị trí của hợp đồng trong quá trình đó. Không có cơ sở từ riêng điều này để kết luận một quyết định cụ thể đương nhiên vô hiệu, được phép không chấp hành hoặc làm phát sinh quyền khấu trừ một khoản tiền xác định.
Giải trình phải đi vào từng căn cứ bị xem xét
Khi một khoản thanh toán bị đặt vấn đề, văn bản giải trình nên xác định rõ nội dung đang có ý kiến khác nhau. Bên giải trình dẫn điều khoản tạo quyền, tài liệu xác định phạm vi công việc, chứng cứ thực hiện và cách tính số tiền. Nếu đã sửa đổi hợp đồng, phụ lục và căn cứ chấp thuận phải được đặt cùng chuỗi tài liệu đó.
Khoản 5 Điều 82 quy định tài liệu hợp đồng và thứ tự ưu tiên áp dụng. Vì vậy, một câu trong bảng khối lượng không nên được đọc tách khỏi thỏa thuận hợp đồng, phụ lục và tài liệu liên quan khi giữa chúng có nội dung khác nhau. Việc giải thích phải bắt đầu từ thứ tự mà các bên đã thỏa thuận, hoặc thứ tự pháp luật quy định khi không có thỏa thuận.
Phần trả lời cũng cần phân biệt nội dung được chấp nhận, nội dung cần bổ sung chứng cứ và nội dung còn bất đồng. Việc chấp nhận sửa một phép tính không đồng nghĩa chấp nhận thay đổi toàn bộ cơ chế thanh toán. Ngược lại, bảo lưu quan điểm về điều khoản không loại bỏ trách nhiệm sửa sai số đã được xác định. Cách trình bày theo từng vấn đề giúp việc xử lý dựa vào căn cứ thay vì một lời khẳng định chung rằng phải trả hoặc phải giảm tiền.
Hợp đồng cũ phải được đặt trong quy định chuyển tiếp
Luật Xây dựng số 135/2025/QH15 có hiệu lực chung từ ngày 01/7/2026. Khoản 7 Điều 95 quy định hợp đồng đã ký trước ngày này tiếp tục thực hiện theo Luật Xây dựng số 50/2014/QH13, đồng thời có cơ chế áp dụng Luật mới khi xảy ra bất khả kháng hoặc hoàn cảnh thay đổi cơ bản. Điều 33 Nghị định 210/2026/NĐ-CP tiếp tục phân định các trường hợp chuyển tiếp.
Ngày diễn ra cuộc kiểm tra hoặc kỳ thanh toán sau ngày 01/7/2026 không tự chuyển hợp đồng cũ sang toàn bộ chế độ mới. Hồ sơ giải trình phải xác định đúng pháp luật áp dụng cho hợp đồng và cho hoạt động của cơ quan, tổ chức liên quan, thay vì chỉ lựa chọn điều khoản thuận lợi từ văn bản mới.
Kết luận
Điều 81 bảo vệ giá trị pháp lý của hợp đồng xây dựng hợp pháp, có hiệu lực trong cả quá trình thực hiện và hoạt động kiểm tra, thanh toán liên quan. Việc áp dụng đúng đòi hỏi phân biệt căn cứ hợp đồng, chứng cứ thực hiện và giới hạn pháp luật, đồng thời không biến quyền được tôn trọng thành sự miễn trừ kiểm soát.
Bình luận